La tréso Pro:
Trésorerie d'entreprise qui dort : 3 erreurs que je vois chez 80% des dirigeants de TPE/PME
Je fais beaucoup d'audits de trésorerie chez des dirigeants. Et je vois toujours la même chose, entre 50 000€ et 200 000€ qui dorment sur le compte courant.
Avec un Livret A pro qui passe à 1,7% au 1er août et une inflation toujours autour de 3%, laisser cet argent à 0%, c'est perdre de l'argent tous les mois, sans s'en rendre compte.
Voici les 3 erreurs les plus fréquentes, et comment les corriger sans bloquer votre exploitation.
Erreur n°1 : Laisser toute la trésorerie sur le compte courant
Le compte courant, c'est fait pour payer les charges, pas pour épargner. À 0%, avec l'inflation, 100 000€ placés à 0% perdent 3 000€ de pouvoir d'achat par an.
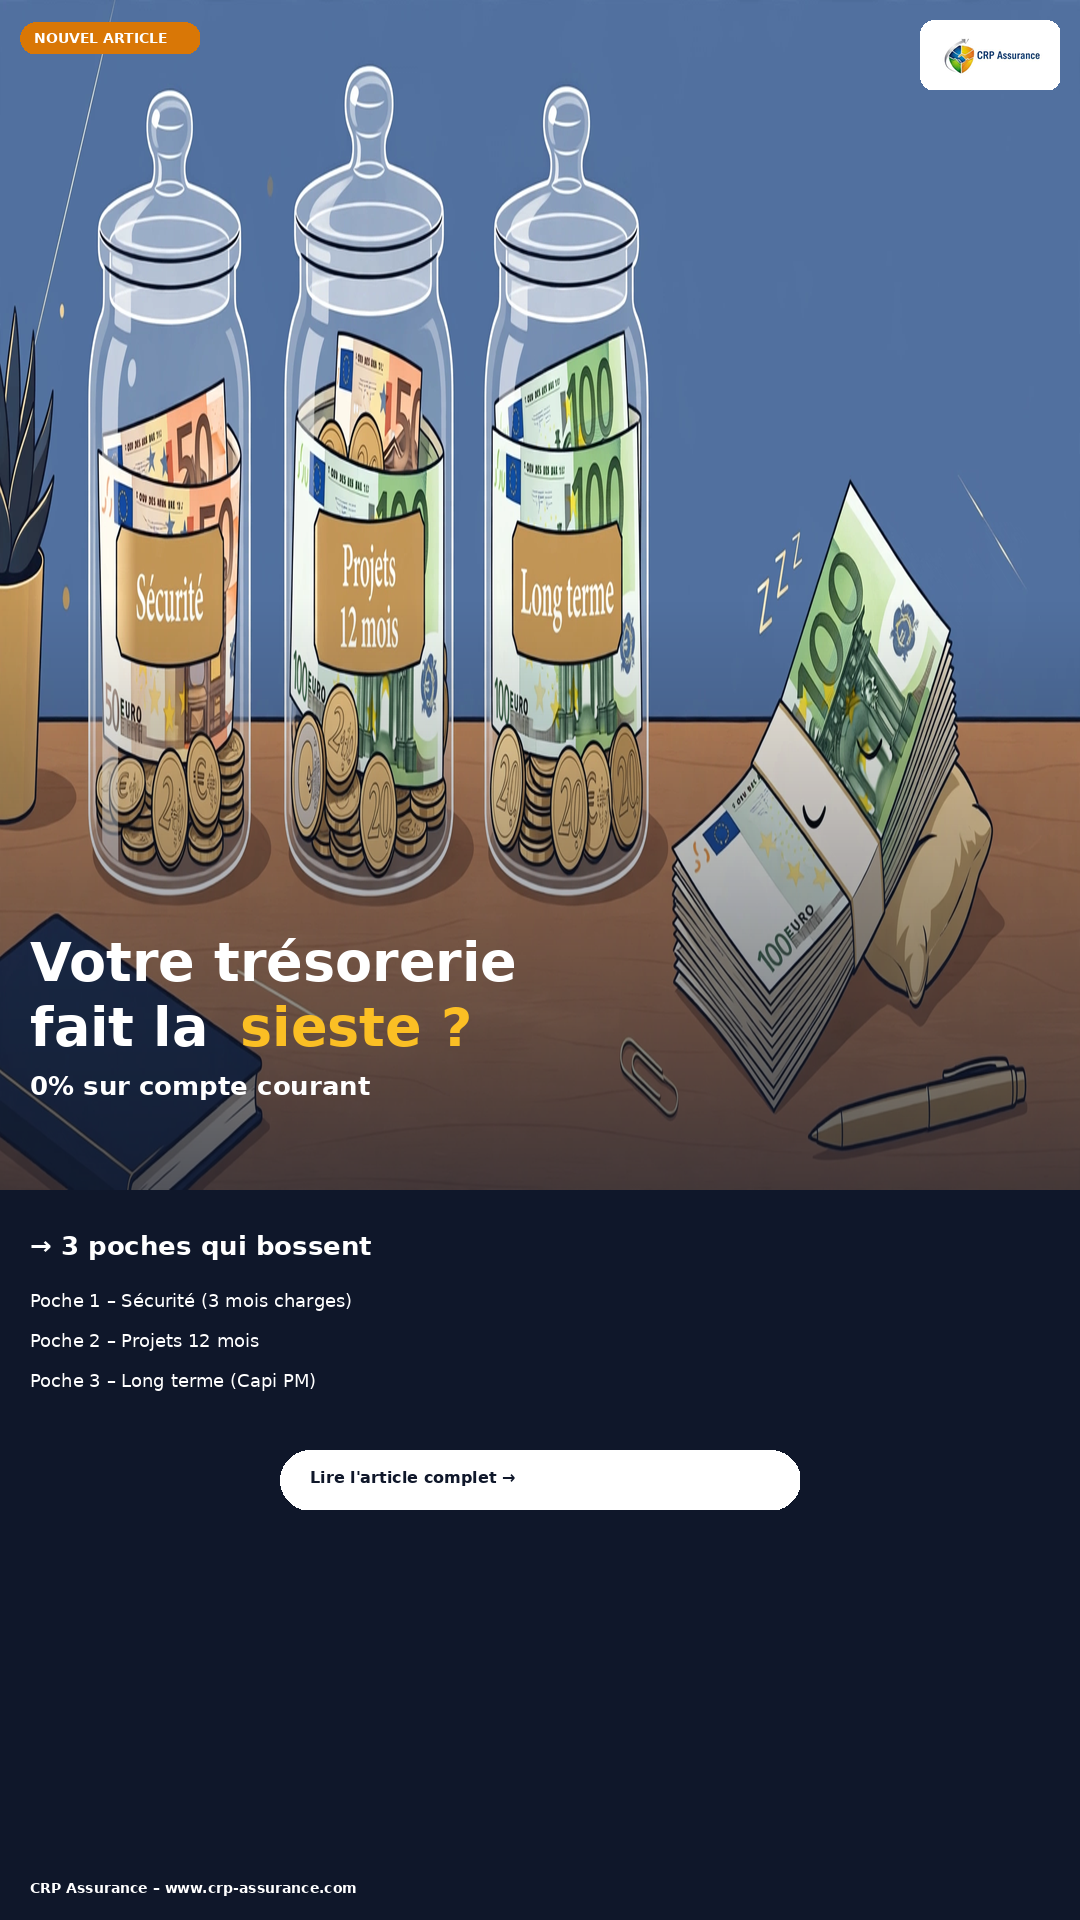
Le bon réflexe que j'explique à mes clients : découper sa trésorerie en 3 poches.
Poche 1 – Matelas de sécurité : 3 mois de charges fixes, disponible immédiatement. C'est votre Livret A pro, votre compte à terme très court.
Poche 2 – Projets à 12/24 mois : renouvellement de machine, embauche, véhicule. Il faut du rendement sans risque de perte en capital.
Poche 3 – Long terme : l'argent dont vous n'aurez pas besoin avant 4/5 ans. C'est celui qui doit vraiment travailler.
Erreur n°2 : Penser que le contrat de capitalisation, c'est que pour les particuliers
C'est l'outil le plus méconnu pour les personnes morales, et pourtant c'est celui qui est fait pour vous.
Contrairement à l'assurance vie qui s'éteint au décès de l'assuré, le contrat de capitalisation ne s'éteint pas. Il peut être souscrit par une société, une SCI, une holding. Il garde son antériorité fiscale, il est transmissible, donnable, et il peut porter les mêmes supports qu'une assurance vie : fonds euros, unités de compte, SCPI, produits structurés.
Concrètement pour une entreprise :
Vous logez votre trésorerie long terme dedans
Tant que vous ne retirez pas, pas de fiscalité
En cas de rachat, fiscalité identique à l'assurance vie
Si vous cédez votre société, vous pouvez donner le contrat ou le garder
Vous pouvez même le démembrer pour transmettre à vos enfants tout en gardant les revenus
C'est l'enveloppe coffre-fort de la trésorerie d'entreprise.
Erreur n°3 : Mélanger trésorerie perso et pro
Je le vois encore : un dirigeant qui met sa trésorerie perso sur le compte pro, ou l'inverse. Fiscalement et juridiquement, c'est une bombe à retardement.
Votre trésorerie pro doit travailler dans des enveloppes pro. Compte à terme personne morale, contrat de capitalisation personne morale, SCPI en usufruit temporaire via la société.
Votre trésorerie perso doit travailler dans des enveloppes perso : assurance vie, PER, capitalisation perso pour la transmission.
Alors, que faire concrètement ?
Voici le montage que je mets en place le plus souvent pour un dirigeant avec 120 000€ de trésorerie dormante :
30 000€ restent en disponible immédiat – Livret pro + compte courant
40 000€ partent en compte à terme 12 mois pour les projets court terme – capital garanti, taux connu d'avance
50 000€ partent en contrat de capitalisation personne morale – objectif de faire mieux que le Livret A sur 4/5 ans, avec possibilité de donner plus tard sans se dépouiller
Résultat : la trésorerie ne dort plus, elle est organisée, disponible par poche, et optimisée fiscalement.
La question n'est pas "faut-il placer sa trésorerie ?" La question est "en combien de poches et dans quelles enveloppes ?"
Romain Pachot
Une question sur ce sujet ?
Romain Pachot, courtier indépendant, étudie votre situation gratuitement et sans engagement.
Demander une étude personnalisée