Loi Madelin TNS
Loi Madelin 2026 : Vous êtes indépendant et vous payez votre prévoyance avec de l'argent déjà taxé?
Vous êtes artisan, commerçant, profession libérale, en BNC/BIC au réel?
Vous payez tous les mois :
votre mutuelle
votre prévoyance (arrêt de travail, invalidité, décès)
votre retraite complémentaire
Si vous les payez avec votre compte perso sans cadre Madelin, vous les payez avec de l'argent déjà taxé à 30, 41 ou 45%. C'est une erreur qui vous coûte 1 000 à 3 000€ par an.
C'est quoi Madelin, concrètement?
Loi de 1994. Article 154 bis du CGI. Elle permet aux TNS au réel de déduire leurs cotisations de protection sociale de leur bénéfice imposable.
3 enveloppes distinctes et cumulables :
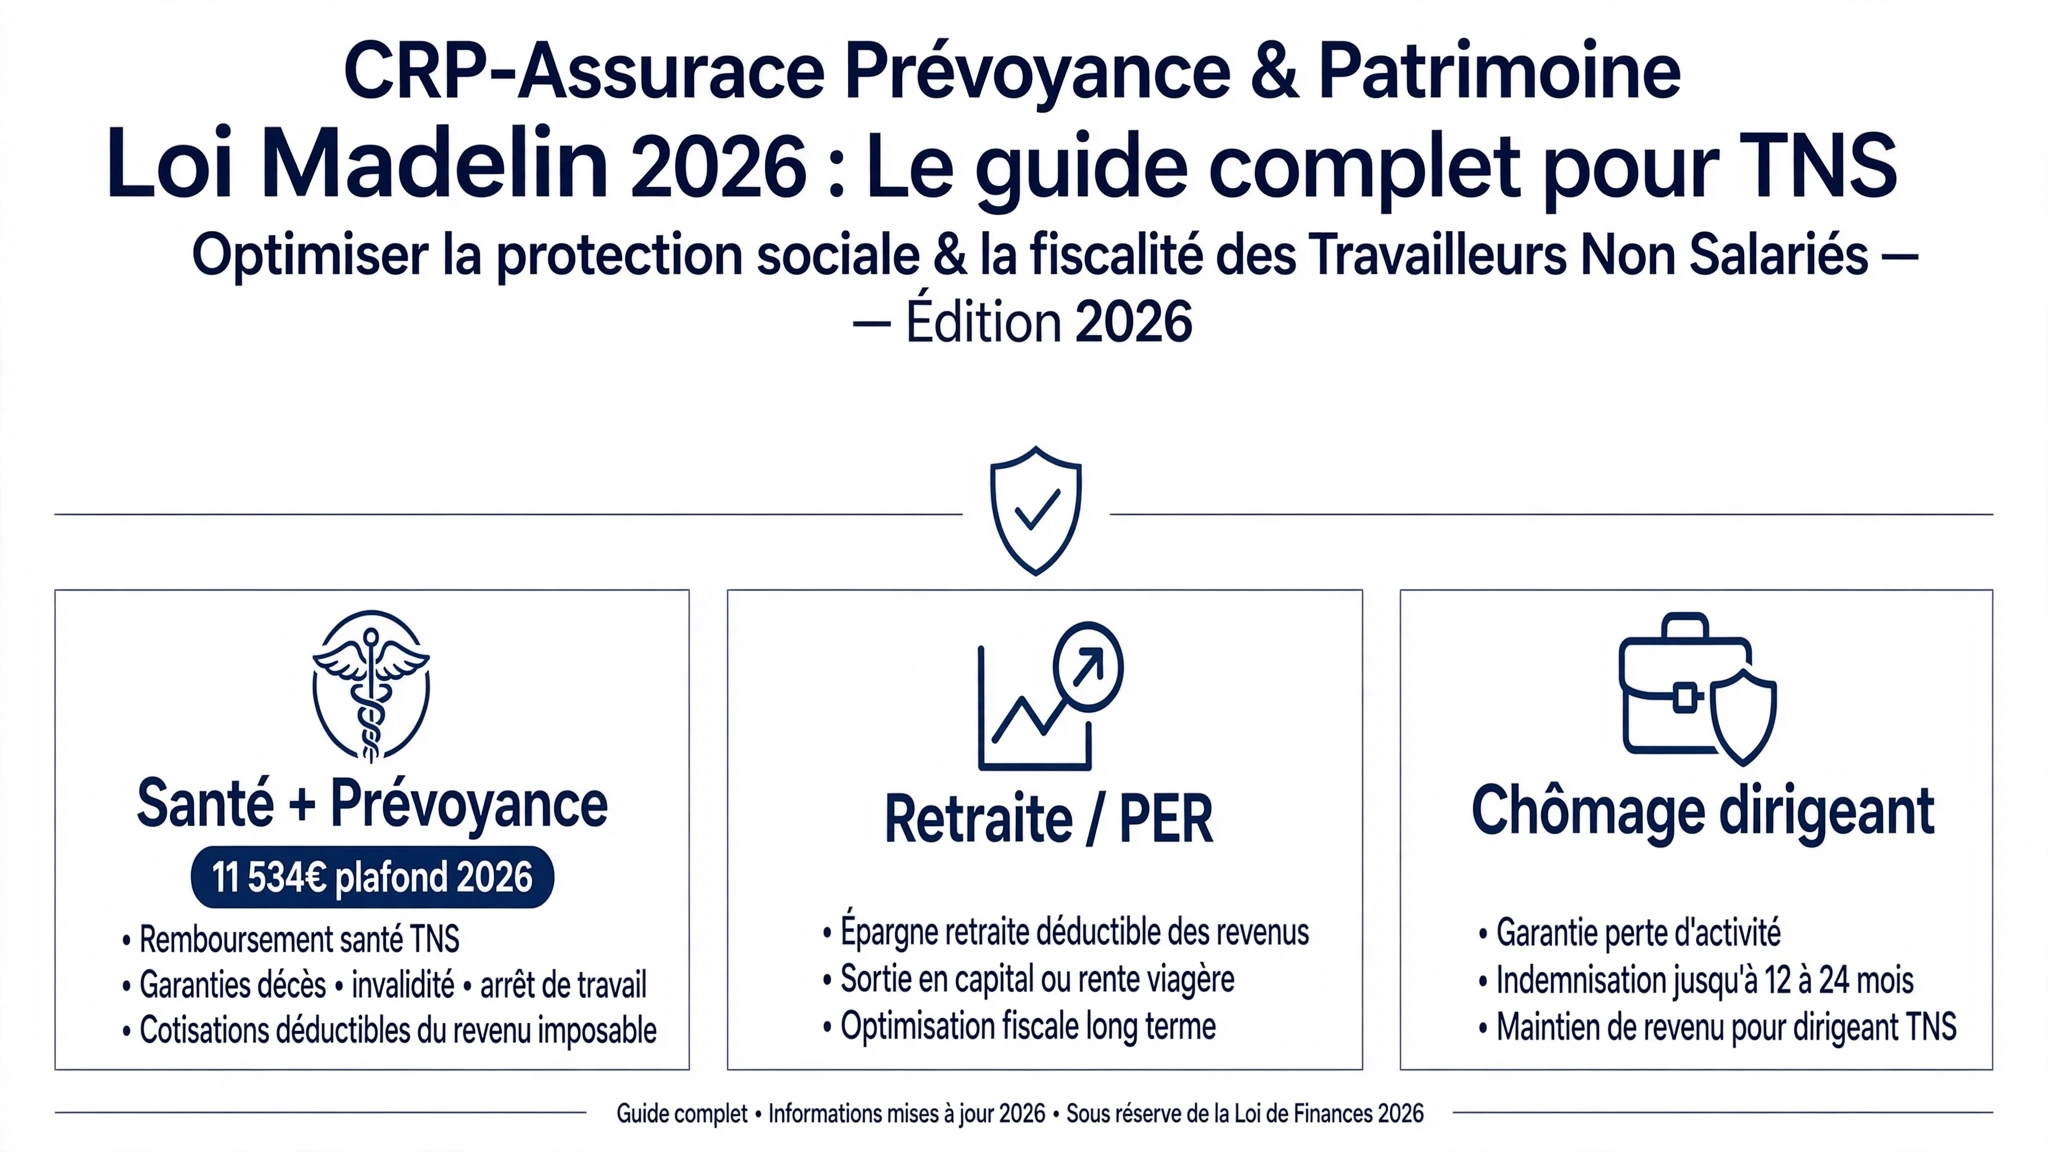
1. Santé + Prévoyance
Mutuelle + incapacité / invalidité / décès + perte d'exploitation
Formule 2026 : 3,75% de votre revenu pro + 7% du PASS (48 060€)
Plafond 2026 : 11 534€ déductibles
2. Retraite
Anciens contrats Madelin et nouveaux PERin depuis la Loi PACTE 2019. Même logique fiscale, jusqu'à ∼35 000€ déductibles pour les hauts revenus.
3. Perte d'emploi du dirigeant
GSC, APPI, plafonnée à 2 144€ en 2026. Très peu utilisée, pourtant essentielle.
Condition : être à jour de vos cotisations URSSAF au 31/12.
Exemple chiffré
Bénéfice 60 000€.
Vous cotisez 1 800€ mutuelle + 2 400€ prévoyance = 4 200€.
Plafond pour vous : 5 614€. Vos 4 200€ sont 100% déductibles.
Tranche à 30% => économie de 1 260€.
Tranche à 41% => économie de 1 722€.
Votre protection ne vous coûte plus 4 200€, elle vous coûte 2 940€ après impôt.
Les 3 erreurs que je vois tous les jours
Payer en perso un contrat non Madelin. Mêmes garanties, même assureur, mais sans déductibilité. Vous perdez 30%.
Être en micro et vouloir déduire. En auto-entreprise, aucune déduction Madelin possible. Si vous dépassez 50k de CA et payez cher en prévoyance, le passage au réel doit se poser.
Avoir le bon contrat mais un mauvais disponible fiscal. Le plafond se calcule sur le revenu N, pas N-1. Beaucoup le calculent mal et sous-optimisent.
Ce que je vous propose : un audit personnalisé
Je ne fais pas d'audit en 10 minutes. Votre situation mérite plus que ça.
Temps 1 - L'écoute : 45 min en toute confidentialité
On fait le point sur votre situation réelle : votre statut, votre tranche d'imposition, votre situation familiale, votre conjoint est-il collaborateur? Vos contrats actuels : que couvrent-ils vraiment si vous vous arrêtez 90 jours? Quel revenu est maintenu pour votre famille en cas d'invalidité?
Vous me transmettez en amont votre liasse fiscale et vos notices. Je les étudie avant notre échange.
Temps 2 - La restitution claire et chiffrée
Je vous restitue votre disponible fiscal Madelin 2026 exact et je vous montre :
Combien vous laissez aujourd'hui sur la table fiscalement
Si vos garanties sont au niveau de votre revenu ou si vous êtes sous-assuré - c'est le cas 2 fois sur 3
2 à 3 pistes d'optimisation à budget égal, mais avec de vraies garanties et un cadre fiscal optimisé
Pas d'engagement. L'objectif n'est pas de vendre un contrat, c'est que vous sachiez exactement où vous en êtes. Si tout est déjà bien fait, je vous le dirai.
Si vous êtes TNS au réel et que vous souhaitez un point précis sur votre situation, contactez-moi en message privé.
#Madelin #TNS #Prévoyance #TravailleurNonSalarié
Une question sur ce sujet ?
Romain Pachot, courtier indépendant, étudie votre situation gratuitement et sans engagement.
Demander une étude personnalisée