Assurance-vie et risque de guerre : l'État peut-il saisir votre épargne ?
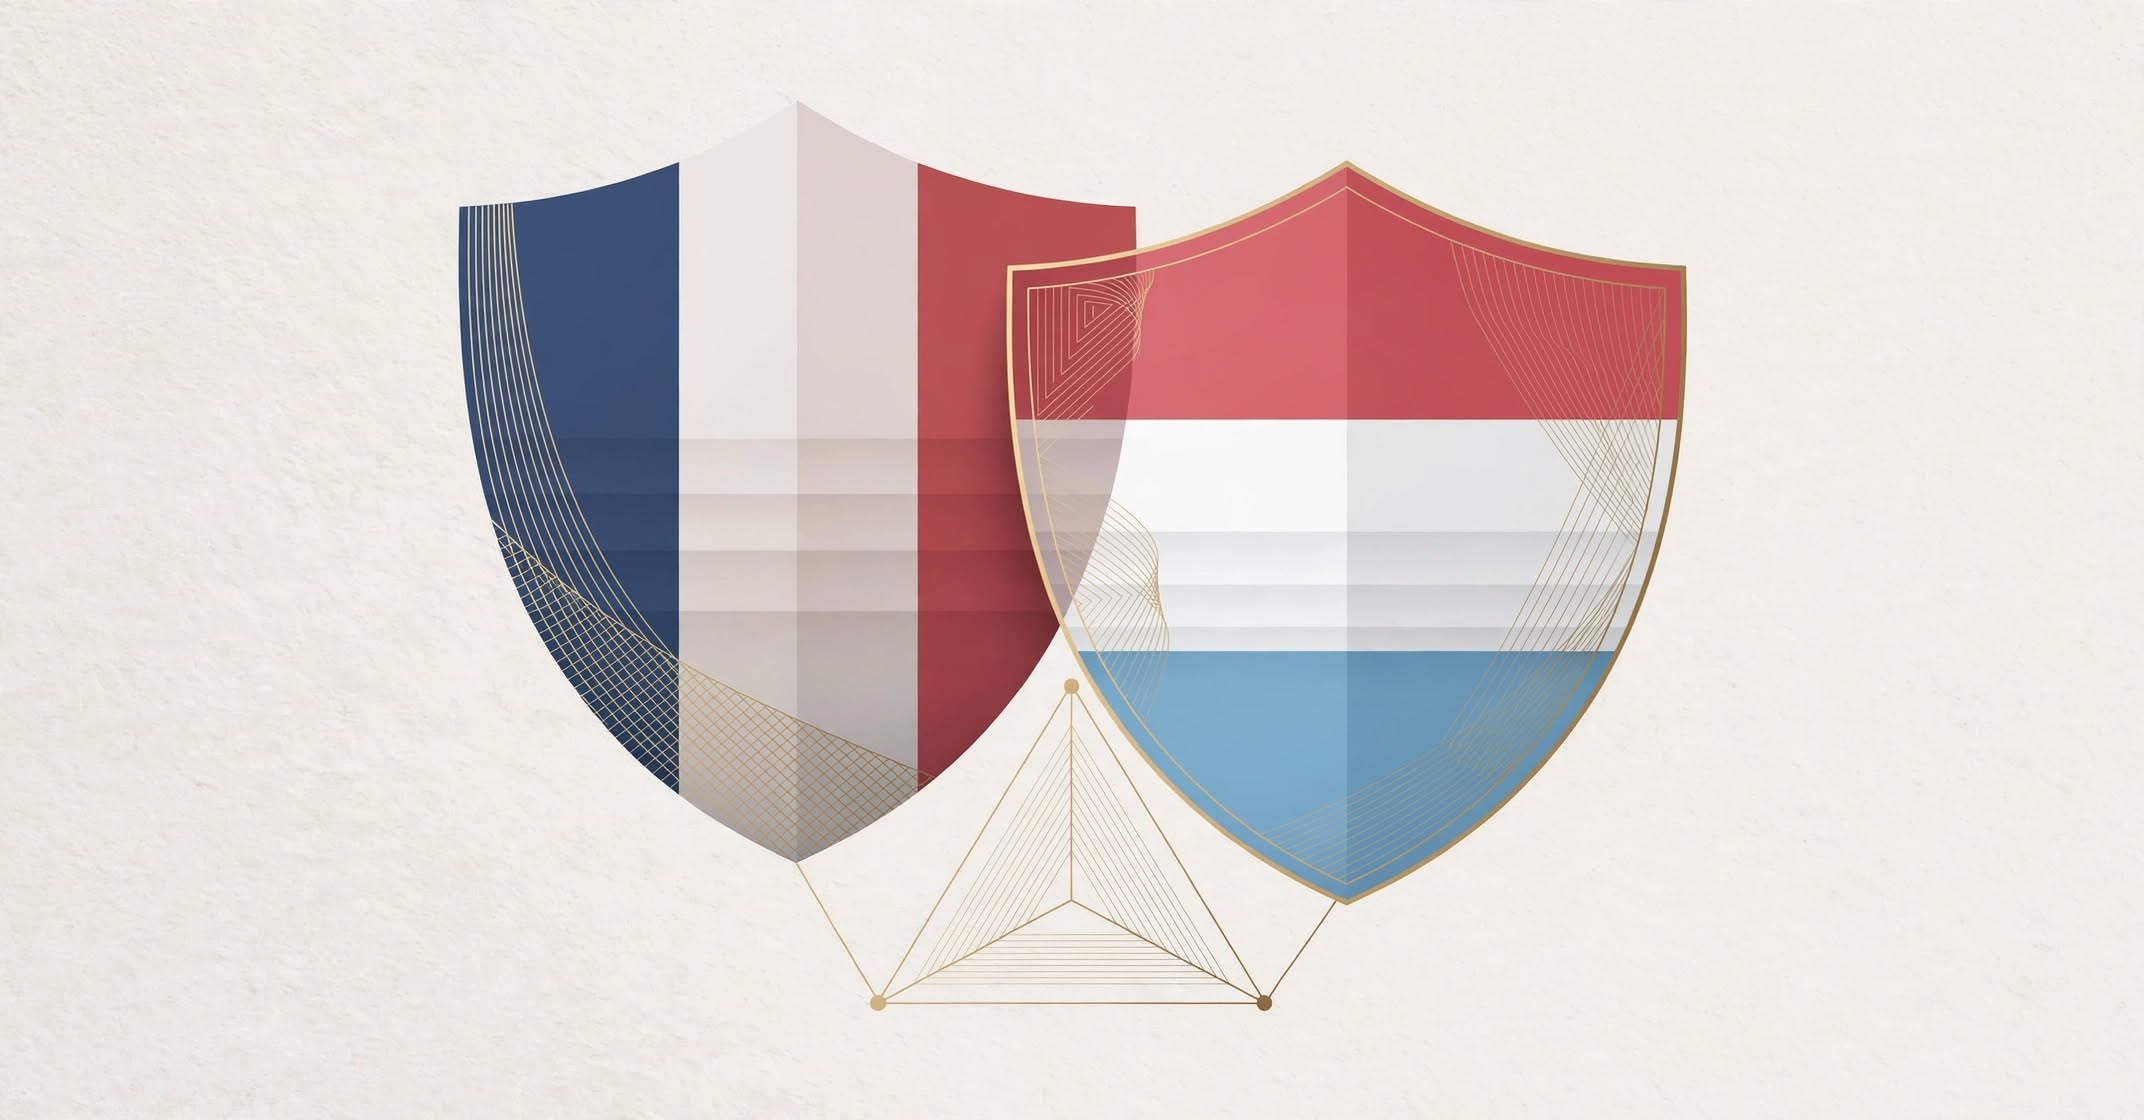
C'est la question qui revient à chaque crise géopolitique. La réponse est nuancée, et c'est justement cette nuance qui explique l'intérêt du contrat luxembourgeois.
1. Non, l'État ne peut pas confisquer votre assurance-vie, même en cas de guerre.
Le droit de propriété est protégé par l'article 17 de la Déclaration des Droits de l'Homme et du Citoyen et par la Convention Européenne des Droits de l'Homme. Il n'existe aucun texte permettant une saisie définitive et discrétionnaire de l'épargne privée.
Ce que l'État peut faire, ce sont trois choses très différentes, souvent confondues avec une saisie :
Le gel temporaire - Loi Sapin 2 : C'est le seul vrai outil qui vise l'assurance-vie. L'article L.631-2-1 du Code monétaire et financier autorise le Haut Conseil de Stabilité Financière à suspendre ou limiter temporairement les rachats sur les contrats d'assurance-vie. Durée : 3 mois renouvelable une fois, soit 6 mois au maximum, en cas de menace grave et caractérisée sur la stabilité du système financier. Ce n'est pas une saisie, c'est un blocage.
La réquisition - Code de la Défense : Elle vise les biens matériels, les véhicules, les immeubles, les services et les personnes. Pas une somme d'argent sur un contrat.
L'emprunt forcé : Seul scénario de ponction partielle. Il nécessite une loi votée au Parlement, avec émission d'obligations d'État en contrepartie. Précédents historiques : emprunts de guerre 1914-18, emprunt obligatoire 1948. C'est constitutionnel si c'est proportionné et non-confiscatoire.
2. Assurance-vie française vs luxembourgeoise : la vraie différence
Critère - France - Luxembourg
Garantie en cas de faillite de l'assureur - FGAP : 70 000 € par assuré et par compagnie - Super-privilège : protection illimitée, sans plafond, vous êtes créancier de 1er rang avant l'État et les salariés
Où est l'argent ? - Au bilan de l'assureur - Triangle de sécurité : actifs ségrégués chez une banque dépositaire indépendante, sous contrôle du régulateur luxembourgeois
Fiscalité pour un résident français - Fiscalité française - Exactement la même fiscalité qu'un contrat français pour un résident français
Gel Sapin 2 en cas de crise grave ? - Oui, jusqu'à 6 mois - Oui aussi, si le contrat est distribué en France en LPS
Ticket d'entrée - Dès 50 € - 100 000 à 250 000 € selon l'assureur
3. Que protège vraiment le Luxembourg alors ?
Le contrat luxembourgeois ne protège pas d'une loi française d'emprunt forcé ou d'un gel Sapin 2 décidé en France. Pour un résident fiscal français, il reste déclarable et soumis au droit français.
Il protège contre un autre risque, bien plus probable : la faillite de votre assureur.
En France, au-delà de 70 000 €, vous dépendez de la solidité de l'assureur. Au Luxembourg, grâce au triangle de sécurité et au super-privilège, l'intégralité de vos avoirs est cantonnée et vous êtes remboursé en priorité absolue, sans plafond.
En cas de tension extrême, la question n'est pas "mon contrat sera-t-il saisi ?" mais "où mon capital est-il le plus sécurisé si un assureur fait défaut ?"
Article à vocation pédagogique. Ne constitue pas un conseil personnalisé. Tout transfert d'un contrat français vers un contrat luxembourgeois implique un rachat fiscalisé et une nouvelle souscription après étude de votre situation.
Une question sur ce sujet ?
Romain Pachot, courtier indépendant, étudie votre situation gratuitement et sans engagement.
Demander une étude personnalisée