La prévoyance expliquée par CRP Assurance
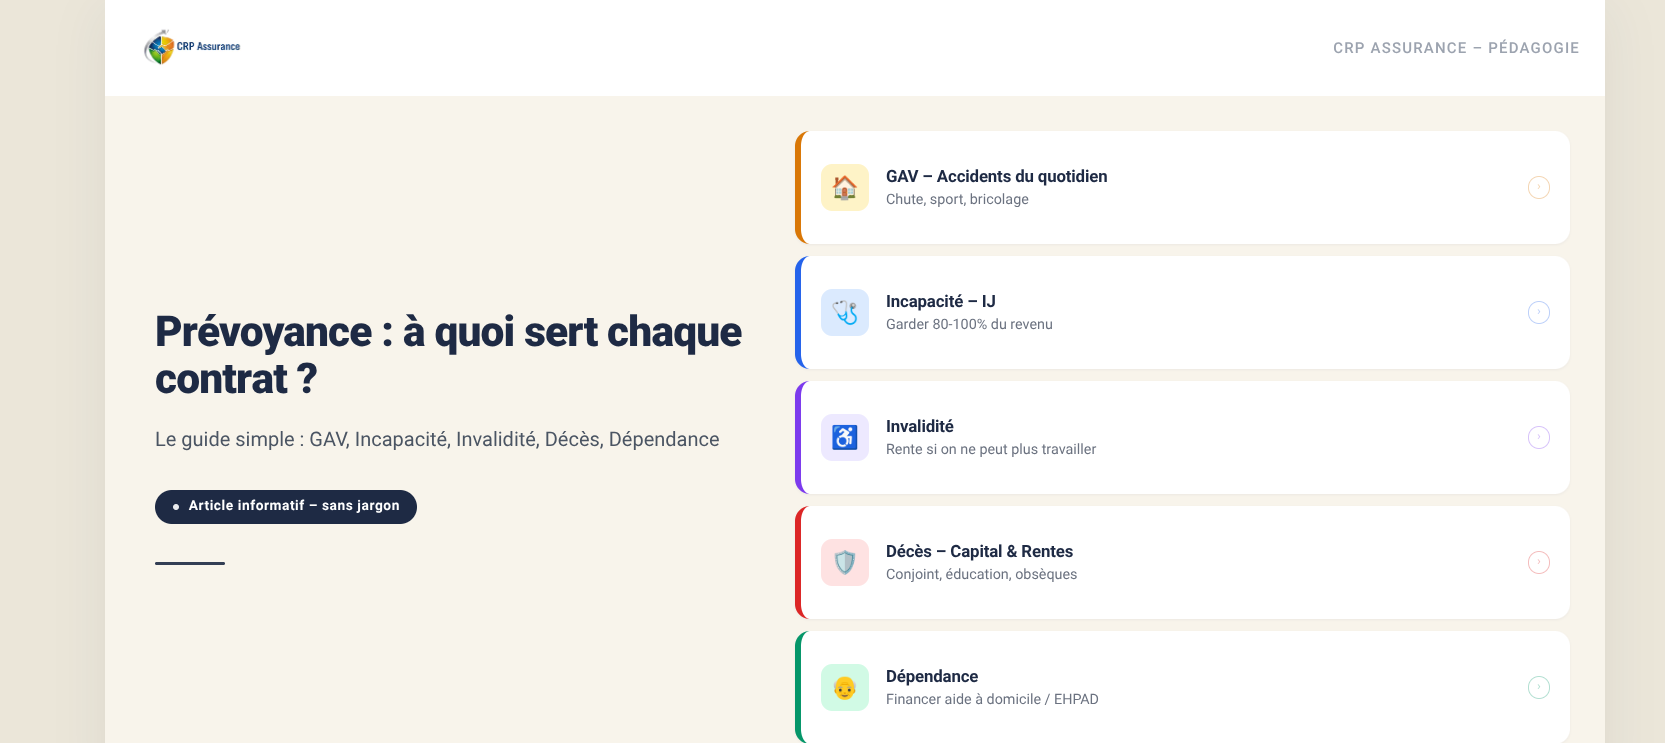
Prévoyance : à quoi servent vraiment la GAV, l'invalidité, le décès ? Le guide simple
On confond souvent mutuelle et prévoyance. La mutuelle rembourse vos frais de santé. La prévoyance, elle, protège vos revenus et votre famille quand la vie s'arrête ou se complique.
Les contrats de prévoyance pour la famille complètent les indemnités versées par les régimes obligatoires, comme la Sécurité sociale.
Il y a 5 grands risques, et à chaque risque son contrat.
1. La Garantie des Accidents de la Vie (GAV) : l'accident du quotidien
C'est le contrat le plus méconnu, et pourtant le plus utilisé au quotidien.
La garantie accidents de la vie protège contre les accidents du quotidien : chutes, bricolage, sport, accidents domestiques, agressions, catastrophes naturelles... en couvrant notamment l'invalidité et en proposant une aide financière et pratique.
Ce que peu de gens savent :
Il existe un label GAV avec une charte qui oblige les assureurs à offrir un certain nombre de garanties de base
Il y a des franchises d'invalidité : dès lors que l'incapacité permanente imputable à l'accident est au moins égale à 30%. Selon les assureurs et les formules, le taux peut être réduit à 5%, 10%
Le seuil d'intervention moyen de la garantie accident de la vie est fixé à 30% d'incapacité permanente
Concrètement : en cas de handicap après un accident de la vie courante, l'assuré peut percevoir une rente ou un capital selon les dispositions de son contrat pour couvrir les frais inhérents aux séquelles physiques : frais de santé, adaptation du domicile, véhicule adapté.
Quand la choisir ? Dès qu'on a une famille, une maison, et qu'on veut être indemnisé même quand personne n'est responsable. La Sécu ne couvre quasiment rien dans ce cas.
2. L'incapacité temporaire de travail : les indemnités journalières
Vous êtes en arrêt maladie plus de 90 jours. La Sécu divise vos revenus par deux. Votre employeur ne compense plus.
C'est là qu'intervient la garantie incapacité. Vous réglez une prime, l'assureur vous verse des indemnités journalières pour compenser la perte de revenus.
Points clés :
Délai de carence : 15, 30, 90 jours selon le contrat
Franchise : nombre de jours avant que l'assureur commence à payer
Montant : en % de votre revenu, pour viser 80 à 100% de votre salaire net avec la Sécu
Indispensable pour les indépendants, chefs d'entreprise, professions libérales qui n'ont pas de maintien de salaire.
3. L'invalidité : quand on ne peut plus retravailler comme avant
On passe de l'arrêt temporaire à l'invalidité durable.
En cas d'invalidité, un capital ou une rente pour compenser la perte de vos revenus suite à une impossibilité de travailler.
Deux situations :
Invalidité partielle : vous pouvez encore travailler mais à temps partiel ou dans un autre métier. Rente proportionnelle à votre taux d'invalidité.
Invalidité totale : vous ne pouvez plus exercer. Rente ou capital plus important, qui peut prendre le relais des indemnités journalières au-delà d'un certain délai.
La Sécu prévoit une pension d'invalidité selon votre catégorie, mais elle est très loin de votre ancien revenu. La prévoyance vient boucher le trou.
4. Le décès : le cœur de la prévoyance
La prévoyance décès vise à sécuriser l'avenir financier des proches par le versement d'un capital ou d'une rente aux bénéficiaires désignés, avec une fiscalité avantageuse et une utilisation libre des fonds.
Vous réglez des primes à l'assureur qui, en contrepartie, versera un capital ou une rente à vos bénéficiaires au moment de votre décès.
Il en existe deux types :
l'assurance temporaire décès : le contrat est souscrit pour une période définie, souvent la plus utilisée pour couvrir un crédit ou les années où les enfants sont à charge
et l'assurance décès vie entière : ce contrat est souscrit pour une durée indéterminée
À l'intérieur du décès, il y a 4 sous-garanties :
a) Le capital décès
Un montant défini à la signature est versé en une fois aux bénéficiaires que vous choisissez, même s'il n'est pas de votre famille. Il sert à payer les droits, les crédits, garder le niveau de vie.
b) La rente de conjoint
Les prestations servies peuvent consister en une rente viagère versée à un ou plusieurs bénéficiaires expressément désignés. Au lieu d'un capital, votre conjoint touche une rente mensuelle jusqu'à sa retraite ou à vie. Évite de dilapider le capital trop vite.
c) La rente éducation
Une rente pour aider vos enfants à financer leurs études si vous disparaissez. Elle est versée jusqu'à 18, 21 ou 26 ans selon le contrat. C'est souvent le contrat le plus important pour un parent.
d) Les frais d'obsèques
Un capital dédié, de 3 000 à 8 000 €, versé en 24/48h pour ne pas laisser cette charge à la famille. Peut être en capital ou en prestation organisée.
5. La dépendance : le risque qu'on oublie
Le contrat prévoyance dépendance permet de faire face aux conséquences financières de la perte d'autonomie. Si vous ne pouvez plus faire seul les actes de la vie quotidienne, une rente vous est versée pour financer l'aide à domicile ou l'EHPAD.
C'est le dernier étage de la prévoyance, souvent souscrit après 50 ans.
Ce qu'il faut vérifier avant de signer, quel que soit le contrat
Le délai de carence : période où vous payez mais n'êtes pas encore couvert
La franchise : à partir de quel taux d'invalidité ou combien de jours d'arrêt on vous indemnise
Capital ou rente : le capital est ponctuel, la rente sécurise dans la durée
Les exclusions : sports extrêmes, maladies antérieures, suicide la première année
Le bénéficiaire : en prévoyance, vous êtes libre, ce n'est pas forcément votre famille
La prévoyance ne se choisit pas sur le prix. Elle se choisit sur le scénario que vous voulez éviter.
Le bon réflexe : protégez d'abord ce qui est irremplaçable. Vos revenus si vous ne pouvez plus travailler, l'avenir de vos enfants si vous disparaissez. Le reste, c'est de l'optimisation.
Romain Pachot
Une question sur ce sujet ?
Romain Pachot, courtier indépendant, étudie votre situation gratuitement et sans engagement.
Demander une étude personnalisée